Cuando se pide un permiso de obras, en la hoja de pago aparece una sigla que casi nadie sabe descifrar. Saber qué es el ICIO evita dos sorpresas: pagarlo sobre conceptos que no tocan y encontrarse una segunda liquidación cuando la obra ya ha terminado.
Respuesta rápida: el ICIO es el impuesto sobre construcciones, instalaciones y obras, un impuesto municipal que grava cualquier obra que necesite licencia, declaración responsable o comunicación previa. Lo paga el dueño de la obra, se calcula sobre el coste de ejecución material y el tipo lo fija cada ayuntamiento, sin superar el 4 %. Se devenga cuando la obra empieza.
| Norma | Ley de haciendas locales (estatal), artículos 100 a 103 |
|---|---|
| Quién lo cobra | El ayuntamiento donde se hace la obra |
| Base | Coste de ejecución material de la obra |
| Tipo | El de la ordenanza fiscal, con un máximo legal del 4 % |
| Devengo | Al iniciarse la obra, haya o no licencia |
Qué es el ICIO y qué grava
Es un impuesto estatal en la regulación y municipal en el cobro. Lo regula el texto refundido de la Ley reguladora de las haciendas locales (Real Decreto Legislativo 2/2004), una norma estatal que se aplica igual en Cataluña, y cada ayuntamiento lo concreta en su ordenanza fiscal.
Lo que grava es el hecho de hacer la obra dentro del término municipal, no el hecho de pedir el permiso. El artículo 100 incluye cualquier construcción, instalación u obra para la que se exija licencia, se haya obtenido o no, y también las que se tramitan con declaración responsable o comunicación previa. Una reforma pequeña comunicada también tributa.
La ley solo exime determinadas obras de infraestructuras de las administraciones públicas. Y no es un impuesto obligatorio para los ayuntamientos: el artículo 59 dice que pueden establecerlo.
Quién lo paga
El contribuyente es el dueño de la obra, que según el artículo 101 es quien soporta su coste, sea o no propietario del inmueble. Si alquilas un local y pagas tú la reforma, el impuesto es tuyo, no del propietario.
La ley añade la figura del sustituto: quien solicita la licencia o presenta la comunicación, o quien ejecuta la obra, cuando no es el propio contribuyente. Por eso a veces el ayuntamiento lo reclama al constructor. El sustituto puede exigir después el importe al dueño de la obra, y conviene dejarlo claro en el contrato.
Sobre qué se calcula
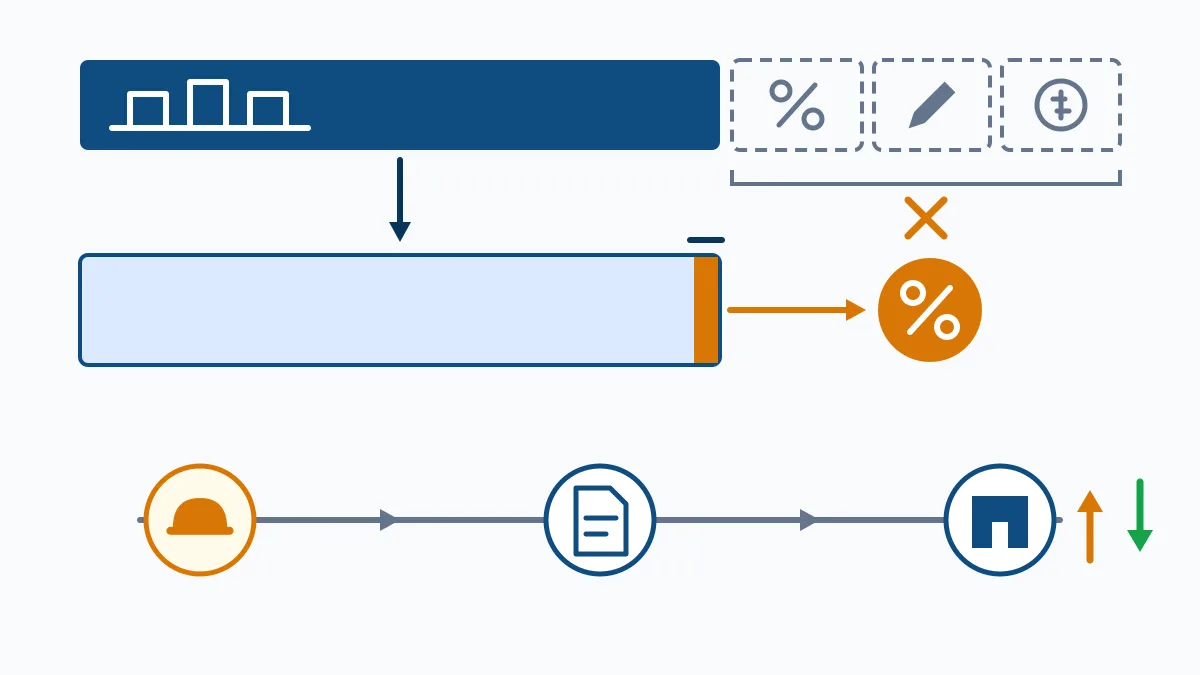
La base es el coste real y efectivo de la obra, y la ley aclara que se entiende por tal el coste de ejecución material. El artículo 102 deja fuera, expresamente:
- El IVA.
- Las tasas y demás prestaciones públicas locales relacionadas con la obra.
- Los honorarios de profesionales.
- El beneficio empresarial del contratista.
- Cualquier concepto que no integre, estrictamente, el coste de ejecución material.
La cuota sale de aplicar a esa base el tipo de gravamen. El tipo lo fija cada ayuntamiento y no puede pasar del 4 %.
Cuándo se devenga y cómo se liquida
El impuesto se devenga en el momento de iniciarse la obra, aunque no se haya obtenido la licencia.
La gestión tiene dos tiempos, según el artículo 103:
- Liquidación provisional a cuenta, cuando se concede la licencia, se presenta la comunicación o empieza la obra. Se hace sobre el presupuesto presentado o, si la ordenanza lo prevé, sobre sus índices o módulos. El ayuntamiento puede exigirla por autoliquidación.
- Liquidación definitiva, una vez terminada la obra. El ayuntamiento comprueba el coste real y reclama la diferencia o la devuelve.
De aquí salen las dos situaciones que más se preguntan. Si la obra acaba costando menos, la liquidación definitiva reintegra lo pagado de más. Y si no llega a empezar, el impuesto no se ha devengado: lo adelantado era un pago a cuenta, y se puede pedir su devolución por el procedimiento que indique el ayuntamiento.
Las bonificaciones que puede aprobar el ayuntamiento
Ninguna bonificación es automática. La ley enumera las que una ordenanza fiscal puede regular, con un techo para cada una, y cada ayuntamiento decide si las aplica y en qué porcentaje.
| Obra | Techo legal de la bonificación |
|---|---|
| Declarada de especial interés o utilidad municipal por el pleno | Hasta el 95 % |
| Sistemas de aprovechamiento térmico o eléctrico de la energía solar | Hasta el 95 % |
| Mejora del acceso y la habitabilidad de personas con discapacidad | Hasta el 90 % |
| Puntos de recarga para vehículos eléctricos | Hasta el 90 % |
| Viviendas de protección oficial | Hasta el 50 % |
| Planes de fomento de inversiones privadas en infraestructuras | Hasta el 50 % |
Hay que solicitarlas y acreditarlas como diga la ordenanza. Una rampa de acceso o unas placas en la cubierta de un local pueden rebajar la cuota, pero solo si la ordenanza del municipio lo recoge.
ICIO y tasa: no son lo mismo
El impuesto grava la obra; la tasa retribuye el trabajo municipal de tramitar la licencia o de controlar la comunicación. Son compatibles, y la ley permite que la ordenanza deduzca de la cuota del impuesto lo pagado por la tasa, algo que no todos los ayuntamientos hacen. Cómo funcionan las tasas lo explicamos en qué tasas cobra el ayuntamiento.
Un ejemplo con la reforma de un local
Una peluquería reforma un local alquilado. La ejecución material asciende a 40.000 euros. Supongamos un tipo del 3 %, una cifra hipotética para hacer el cálculo: el real es el de la ordenanza del municipio.
- Liquidación provisional: 40.000 × 3 % = 1.200 euros.
- Si la obra acaba costando 44.000 euros, la definitiva reclama 120 más.
- Si acaba costando 36.000 euros, devuelve 120.
Ni el IVA ni los honorarios del técnico entran en estos números. Y si la misma obra se hubiera hecho sin permiso, el impuesto se habría devengado igualmente, con el coste añadido de regularizarla, que repasamos en cuánto cuesta legalizar un local.
El servicio de licencia de obras para un local parte de clasificar la obra, porque de eso dependen el trámite y lo que se paga.
Si tienes que hacer obras en un local y quieres saber qué te tocará pagar y qué trámite te corresponde, cuéntanos la obra y el municipio. Analizamos el caso y lo derivamos a un técnico colaborador, que conoce la ordenanza fiscal y te enviará un presupuesto. La orientación inicial es gratuita.
Preguntas frecuentes
¿Es obligatorio pagar el ICIO?
Sí, si el ayuntamiento lo ha establecido en su ordenanza fiscal y haces una obra que necesita licencia, declaración responsable o comunicación previa. La ley lo configura como un impuesto que cada ayuntamiento decide si aplica, así que hay que mirar la ordenanza del municipio.
¿Cuál es la diferencia entre el ICIO y la licencia de obra?
La licencia es el permiso para hacer la obra. El ICIO es un impuesto que grava el hecho de hacerla. Por el permiso se paga además una tasa, que retribuye el trabajo del ayuntamiento al tramitar el expediente. Son tres cosas distintas.
¿Qué pasa si no pago el ICIO?
Es una deuda tributaria: el ayuntamiento puede liquidarlo por su cuenta y reclamarlo con los recargos e intereses que prevé la normativa tributaria. Hacer la obra sin permiso no lo evita, porque el impuesto se devenga igualmente cuando la obra empieza.
Si al final no hago la obra, ¿me devuelven el ICIO?
El impuesto se devenga cuando se inicia la obra. Si no llega a empezar, lo pagado es un ingreso a cuenta y se puede pedir su devolución al ayuntamiento. Si la obra se hace pero cuesta menos, la liquidación definitiva reintegra la diferencia.
¿El ICIO se paga también con una comunicación previa?
Sí. El impuesto grava las obras sujetas a licencia, pero también las que se tramitan con declaración responsable o comunicación previa. El trámite cambia; el impuesto es el mismo y se calcula igual.